

住宅価格の高騰が続き、数年前であれば購入できた住宅も、現在では予算内に収まらないケースが増えています。
住宅価格が高騰している主な原因は、建築資材の価格上昇や人件費の増加、土地価格の上昇です。こうした状況から、新築住宅の価格が今後大幅に下がる可能性は低いと考えられます。しかし、住宅価格が高騰しているからといって、マイホームの購入を諦める必要はありません。土地の条件や建物の広さ、設備の仕様などを見直すことで、予算内でも理想に近い住まいを実現できる可能性があります。
予算内で納得のいくマイホームを購入するためにも、住宅価格の推移や今後の見通しを把握し、費用を抑えるための具体的な方法を確認しましょう。


もくじ
この記事でわかること
- 国の公的データからわかる住宅価格の推移と高騰の実態
- 住宅価格が高騰している原因と今後の見通し、購入時期の判断ポイント
- 住宅価格が高騰していても予算内でマイホームを建てる5つのヒント
住宅価格はどれくらい高騰した?2015~2025年度の価格推移
まずは、住宅価格が実際にどれくらい上がっているのか確認しましょう。ここでは、住宅金融支援機構の「フラット35利用者調査」と、国土交通省の「不動産価格指数」を使用します。
前者は住宅購入にかかった平均的な金額、後者は不動産の取引価格の変化を示す指標です。意味が異なるため、分けて見ることが大切です。
土地付注文住宅の平均所要資金は10年間で約1,415万円上昇
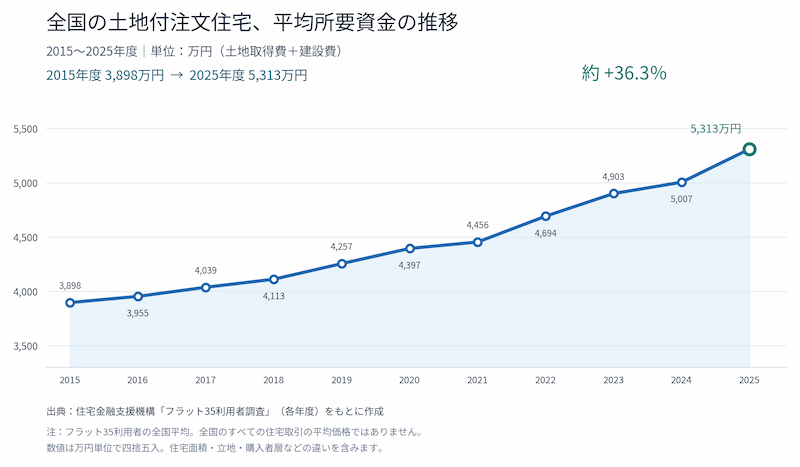
住宅金融支援機構の調査によると、全国の土地付注文住宅の平均所要資金は、2015年度の約3,898万円から2025年度には約5,313万円へ上昇しました。10年間で約1,415万円、割合にして約36.3%の増加です。
土地付注文住宅の「所要資金」とは、建物の建設費と土地の取得費を合わせた金額です。次のグラフは、2015~2025年度の推移を表しています。
 ”
| 年度 | 土地付注文住宅の平均所要資金(全国) |
|---|---|
| 2015年度 | 3,898万円 |
| 2016年度 | 3,955万円 |
| 2017年度 | 4,039万円 |
| 2018年度 | 4,113万円 |
| 2019年度 | 4,257万円 |
| 2020年度 | 4,397万円 |
| 2021年度 | 4,456万円 |
| 2022年度 | 4,694万円 |
| 2023年度 | 4,903万円 |
| 2024年度 | 5,007万円 |
| 2025年度 | 5,313万円 |
特に2020年度以降は上昇が目立ちます。2025年度だけでも、前年の約5,007万円から約306万円増加しました。
ただし、この調査はフラット35を利用した方の集計です。全国の住宅購入者全員を対象とした平均価格ではなく、年度ごとの住宅の広さや立地、購入者層の違いなども含まれます。
国土交通省の指数では戸建住宅とマンションの上昇幅に差がある
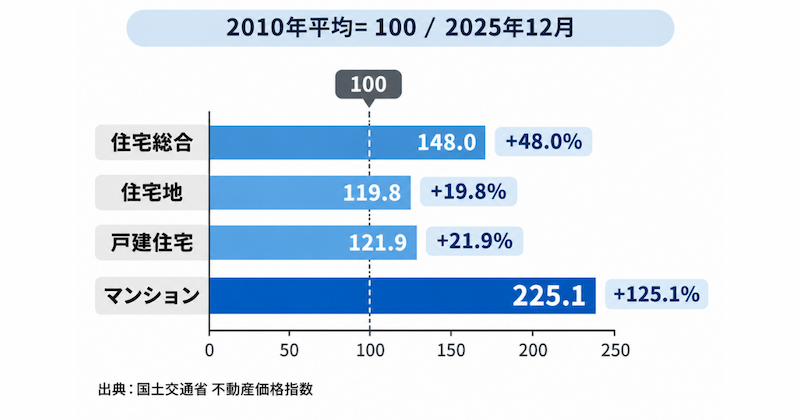
国土交通省が公表する「不動産価格指数」からも、住宅価格の上昇を確認できます。不動産価格指数は、2010年の平均を100として、全国の不動産取引価格の動きを示したものです。
2025年12月時点の全国の指数は、以下のとおりです。
| 住宅の種類 | 2025年12月の指数 | 2010年平均からの変化 |
|---|---|---|
| 住宅総合 | 148.0 | 約48.0%上昇 |
| 住宅地 | 119.8 | 約19.8%上昇 |
| 戸建住宅 | 121.9 | 約21.9%上昇 |
| マンション(区分所有) | 225.1 | 約125.1%上昇 |
※全国・季節調整値。出典:国土交通省「不動産価格指数(令和7年12月・令和7年第4四半期分)」。
マンションは戸建住宅よりも指数の上昇幅が大きく、住宅の種類によって価格の動きが異なることがわかります。なお、指数の225.1は「マンションの平均購入価格が2億2,510万円」という意味ではありません。
※2026年11月時点で、国土交通省は算出プログラムの不具合に伴い、2026年分の不動産価格指数の公表を延期しています。表には確認できる最新の2025年12月分を掲載しています。最新の公表状況はこちらから確認できます。
住宅価格の高騰が続く主な3つの要因
住宅価格が上がっている背景には、建物を建てるための費用と土地価格の上昇があります。特に影響が大きい3つの要因を見ていきましょう。
建築資材の価格上昇と円安による輸入コストの増加
住宅には木材や鋼材、断熱材、住宅設備など、多くの建築資材が使われます。過去にはウッドショックによる木材価格の急騰や、国際情勢を背景としたエネルギー価格の上昇が建築費に影響しました。
輸入する資材や部品は為替相場の影響も受けます。円安が進むと仕入れ価格が上がり、その負担が住宅価格に反映される場合があります。ただし、すべての資材が同じように値上がりするわけではなく、価格の動きには差があります。
関連記事:ウッドショックの住宅購入への影響
建設業界の人手不足と人件費の上昇
建設業界では職人の高齢化や担い手不足が課題になっています。住宅の建築には多くの専門職が関わるため、人手が不足すると工事の確保や工程の調整が難しくなります。
2024年4月には建設業にも時間外労働の上限規制が適用されました。適切な労働環境を維持しながら人材を確保するための費用は、建築コストを押し上げる要因の一つです。
都市部や駅近エリアを中心とした土地価格の上昇
住宅に便利な場所ほど土地を購入したい人が集まりやすく、地価が上昇する場合があります。特に都心部や駅に近いエリアでは、通勤や生活の利便性が重視されやすい傾向にあります。
一方、人口減少が進む地域などでは、価格が横ばいになったり下落したりすることもあります。「全国的に住宅が高い」という情報だけでなく、購入を希望する地域の土地相場を確認することが重要です。
住宅価格の高騰はいつまで続く?今後の見通し
過去のデータから住宅価格の上昇傾向は確認できますが、将来の価格がいつ、どれくらい下がるかを正確に予測することはできません。今後の動きを考える際は、建築費、地域の需要、住宅ローン金利を分けて考えましょう。
資材費や人件費が短期間で大幅に下がるとは限らない
資材価格が落ち着く場面があっても、職人不足などによる人件費の負担は簡単には解消しません。そのため、建築費が短期間で数年前の水準に戻ることを前提に購入計画を立てるのは慎重に考える必要があります。
ただし、建築費が今後も必ず上昇し続けると断言できるわけではありません。資材相場や景気、住宅需要の変化によって、価格が安定する可能性もあります。
関連記事:2026年以降の住宅価格推移予測
立地や住宅の種類によって価格の動きは異なる
不動産価格指数からも、戸建住宅とマンションでは上昇幅に差があることがわかります。今後も、人口が集まる地域とそうでない地域で価格動向が分かれる可能性があります。
住宅価格が下がるのを待つ場合は、全国平均だけを見ず、希望エリアの売出価格や成約価格、土地の供給状況を継続して確認しましょう。
住宅ローン金利の動きも購入総額に影響する
仮に住宅価格が少し下がっても、その間に住宅ローン金利が上がれば、毎月の返済額や総返済額が増える可能性があります。反対に、価格が高止まりしても金利条件や頭金によって総負担は変わります。
「住宅価格が下がったら購入する」と決める前に、物件価格と住宅ローンの返済負担をセットで比較することが大切です。特に変動金利を選ぶ場合は、将来の金利上昇も想定しておきましょう。
住宅価格が下がるまで購入を待つべきか判断するポイント
住宅価格が高いからといって、急いで購入する必要はありません。一方、購入を待つことにも費用や生活面の影響があります。次の観点から、ご家庭に合うタイミングを考えてみましょう。
希望する家の総額と現在の予算を比較する
まずは土地代と建物代だけでなく、付帯工事費、登記費用、ローン諸費用などを含めた総額を確認しましょう。住宅会社の広告にある本体価格だけで判断すると、実際の支払額と差が出る場合があります。
条件を少し見直せば予算内に収まるのか、希望を大きく変えなければ難しいのかを整理すると、購入するか待つかの判断がしやすくなります。
購入を待つ間の家賃と購入後の維持費を比較する
例えば家賃10万円の住宅に3年間住み続けると、家賃の合計は360万円になります。ただし、家賃を支払うことが無駄というわけではありません。賃貸には住み替えやすさがあり、持ち家には固定資産税や修繕費などの負担が発生します。
家賃だけでなく、購入後のローン返済、税金、保険料、修繕費まで含めて比較すると、より現実的な判断ができます。
完済年齢と家族のライフプランを確認する
住宅購入を先送りすると、ローンを借りる年齢も上がります。例えば40歳で35年ローンを組めば完済は75歳ですが、45歳で借りる場合は80歳になります。
将来の収入や退職時期、子どもの教育費などを考え、何歳まで無理なく返済できるかを確認しましょう。待つ間に自己資金を増やせる場合は、そのメリットもあります。
住宅価格高騰でも予算内でマイホームを建てる5つのヒント
住宅価格が高騰していても、建物の広さや設備の仕様、土地の条件などを見直すことで、予算内でマイホームを建てられる可能性があります。
ただし、費用を抑えることだけを優先すると、住み始めてから後悔するかもしれません。快適性や住宅性能とのバランスを考えながら、次の5つの方法を検討しましょう。
建物の延床面積と間取りを見直す
延床面積を小さくすると、建材の使用量や施工面積を減らせるため、建築費を抑えられる可能性があります。例えば、廊下を短くしたり、使用頻度の低い部屋を設けなかったりすることで、限られた面積を有効活用できます。
ただし、延床面積を1坪減らしても、必ず坪単価と同じ金額を削減できるわけではありません。水回りや設備など、面積を減らしても大きく変わらない費用があるため、実際の削減額は住宅会社に確認しましょう。
設備のグレードに優先順位をつける
キッチンや浴室、床材などは、選ぶ商品や仕様によって金額が変わります。毎日使う設備には予算をかける一方、こだわりの少ない部分は標準仕様を選ぶなど、予算配分にメリハリをつけましょう。
ただし、断熱性や耐震性など、長期的な安全性や快適性に関わる性能は価格だけで判断しないことが大切です。
土地の条件や購入エリアを見直す
希望する駅から少し離れた地域や隣接する市区町村まで探す範囲を広げると、予算に合う土地が見つかる場合があります。土地代を抑えられれば、建物に使える予算を確保しやすくなります。
ただし、価格が安い土地には地盤改良費や造成費がかかるケースもあります。交通の利便性や災害リスクも含め、土地の取得にかかる総額で判断しましょう。
規格住宅やセミオーダー住宅を検討する
注文住宅の建築費用を抑えたい場合は、規格住宅やセミオーダー住宅も選択肢になります。
規格住宅は、住宅会社が用意した間取りや仕様から選ぶ住宅です。設計や資材調達を効率化しやすいため、フルオーダーの注文住宅より費用を抑えられる場合があります。
また、セミオーダー住宅であれば、あらかじめ用意されたプランをベースに、一定の範囲で間取りや設備を変更できる場合があります。
ただし、間取りの自由度や標準仕様の範囲は住宅会社によって異なります。希望する設備が追加費用にならないかも確認しましょう。
複数の住宅会社から資料や見積もりを取り寄せる
同じ広さの住宅でも、ハウスメーカーや工務店によって標準仕様や価格設定、得意な工法が異なります。1社の提案だけで予算オーバーと判断せず、複数社の資料を比較してみましょう。
比較するときは、本体工事費だけでなく、付帯工事費や諸費用、保証内容まで確認することが大切です。最初に資料を集めておくと、希望予算で実現できる家の選択肢を整理しやすくなります。
予算が足りない場合に検討したい住宅の選択肢
注文住宅の自由度を保ちたいのか、立地を優先したいのかによって、選ぶべき住宅は変わります。予算に合わない場合は、次のような選択肢も検討しましょう。
規格住宅やセミオーダー住宅を検討する
規格住宅は、住宅会社が用意した間取りや仕様から選ぶ住宅です。設計や資材調達を効率化しやすいため、フルオーダーの注文住宅より費用を抑えられる場合があります。
間取りの自由度や標準仕様の範囲は会社によって異なるため、希望する設備が追加費用になるかも確認しましょう。
中古住宅の購入とリノベーションを比較する
新築では予算に届かなくても、中古戸建を購入して改修すれば、希望エリアに住める可能性があります。ただし、購入費用に加えて耐震補強、断熱改修、設備交換などが必要になるケースもあります。
建物の状態を確認したうえで、中古住宅の購入費とリノベーション費用を合算し、新築と比較することが重要です。
住宅購入を急がず自己資金を増やす
予算と希望条件に大きな差がある場合は、購入を見送り、頭金や生活防衛資金を確保する選択もあります。時間をかけて住宅会社やエリアを調べることで、将来の家づくりに必要な条件を整理できます。
一方、待っている間に住宅価格や金利が変わる可能性もあるため、一定期間ごとに予算と相場を見直しましょう。
住宅価格が高い今こそ確認したい資金計画と補助金
住宅購入では、購入時の費用だけでなく、住み始めてからの家計まで見通すことが大切です。無理のない返済額と利用できる制度を確認しましょう。
「借りられる金額」ではなく「返せる金額」を基準にする
住宅ローンの借入可能額と、家計に無理のない返済額は同じではありません。毎月の手取り収入から生活費、教育費、貯蓄などを差し引き、住宅に使える金額を決めましょう。
住宅金融支援機構の2025年度調査では、フラット35利用者全体の平均総返済負担率は22.8%でした。ただし、これは利用者の実績値であり、すべての家庭に適した目標値を示すものではありません。収入の安定性や家族構成によって無理のない水準は変わります。
固定資産税や火災保険料、将来の修繕費も見込んで計画を立てましょう。
教育費や老後資金に備えて手元資金を残す
住宅購入後には教育費や車の買い替えなど、まとまった出費が発生することがあります。頭金を多く入れれば借入額を抑えられますが、貯蓄を使い切ると急な出費に対応しにくくなります。
購入時だけでなく、数年後、十数年後の家計も想定して資金計画を立てましょう。
2026年の住宅取得支援制度を確認する
一定の省エネ性能を持つ新築住宅では、国や自治体の補助金制度を利用できる場合があります。2026年には「みらいエコ住宅2026事業」が実施され、GX志向型住宅や長期優良住宅などが条件に応じて支援対象となっています。
ただし、補助金には対象住宅・世帯・着工時期などの条件があり、申請期間や予算上限も設定されています。住宅会社に対象となるかを確認するとともに、みらいエコ住宅2026事業の公式サイトで最新の受付状況を確認しましょう。
住宅価格高騰で家が買えない方からよくある質問
最後に、住宅価格の今後の見通しや購入タイミングについて、よくある疑問を整理します。
-
住宅価格は2027年以降に下がりますか?
-
2027年以降に住宅価格が下がるかどうかは断定できません。建築資材費や人件費が高止まりする一方、金利や需要の変化によって地域ごとの価格が下がる可能性もあります。全国平均の予測だけで判断せず、希望する地域の価格と住宅ローンの負担を継続して確認しましょう。
-
家が高すぎる場合、住宅ローンの借入額を増やしてもよいですか?
-
借入額を増やす前に、金利上昇や収入減少が起きても返済できるかを確認しましょう。毎月の返済額だけを基準にすると、固定資産税や修繕費を見落とす場合があります。無理があると感じる場合は、エリアや住宅の広さ、仕様を見直すことが先決です。
-
賃貸に住み続けるほうが購入するよりおトクですか?
-
住む期間や家族構成、将来の住み替え予定によって異なります。賃貸は引っ越しやすい一方、持ち家は資産として残る可能性があります。ただし、持ち家には税金や維持費がかかり、売却価格も保証されません。家賃とローン返済額だけでなく、生涯にかかる費用や暮らし方を比較しましょう。
住宅価格の推移を確認し、予算内で建てられる住宅会社を比較しよう
住宅金融支援機構の調査では、土地付注文住宅の平均所要資金が2015年度の約3,898万円から2025年度の約5,313万円に上昇しています。ただし、将来の価格は建築費や金利、地域の需要によって変わるため、「今すぐ買うべき」「値下がりまで待つべき」と一律に判断することはできません。
まずは無理のない予算を決め、希望する地域、建物の広さ、設備の優先順位を整理しましょう。複数の住宅会社を比較すると、同じ予算でも実現できる間取りや仕様の違いが見えてきます。
メタ住宅展示場では、複数のハウスメーカーの資料をまとめて取り寄せられます。住宅価格が高くて諦めかけている方も、まずは予算内でどのような家づくりが可能か、各社の提案を比較してみてください。


この記事の編集者
 メタ住宅展示場 編集部
メタ住宅展示場はスマホやPCからモデルハウスの内覧ができるオンライン住宅展示場です。 注文住宅の建築を検討中の方は、時間や場所の制限なくハウスメーカー・工務店を比較して資料請求。あなたにヒッタリの家づくりをお手伝いします。 注文住宅を建てる際のノウハウなどもわかりやすく解説。注文住宅でわからないこと、不安なことがあれば、ぜひメタ住宅展示場をご活用ください。
運営会社:リビン・テクノロジーズ株式会社(東京証券取引所グロース市場)